Balkonkraftwerk Versicherung: Hausrat oder Haftpflicht? 2026
Muss ein Balkonkraftwerk versichert werden? Die kurze Antwort: Es besteht keine Pflicht, aber im Schadensfall zählt der richtige Versicherungsschutz. Eine Balkonkraftwerk-Versicherung im klassischen Sinn gibt es nicht; entscheidend ist, welche bestehende Police greift: Die Hausratversicherung deckt Schäden an der Anlage, die private Haftpflicht Schäden an Dritten. Kosten entstehen dabei meist nicht: In der günstigsten Konstellation bleiben es 0 Euro Zusatzbeitrag, im ungünstigsten Fall 60 bis 240 Euro im Jahr für zwei neue Policen. In der Mietwohnung, im Eigenheim und in der Eigentümergemeinschaft gelten dabei unterschiedliche Regeln. Dieser Ratgeber zeigt, welche Versicherung wirklich greift, was der Schutz kostet, wann die Gebäudeversicherung wichtig wird und ob eine spezielle Photovoltaik-Versicherung nötig ist. Wie hoch die Gesamtkosten eines Balkonkraftwerks ausfallen und wann es sich amortisiert, zeigt unser Ratgeber Kosten & Amortisation 2026.
Wer ein größeres Set wie den EcoFlow STREAM 5000 mit 2.000 W Modulleistung betreibt, sollte die Anlage dem Versicherer melden und im Vertrag prüfen lassen, ob Hausrat- und Haftpflichtpolice sie abdecken.
Eine eigene Balkonkraftwerk-Versicherung gibt es nicht; entscheidend sind Ihre bestehenden Policen:
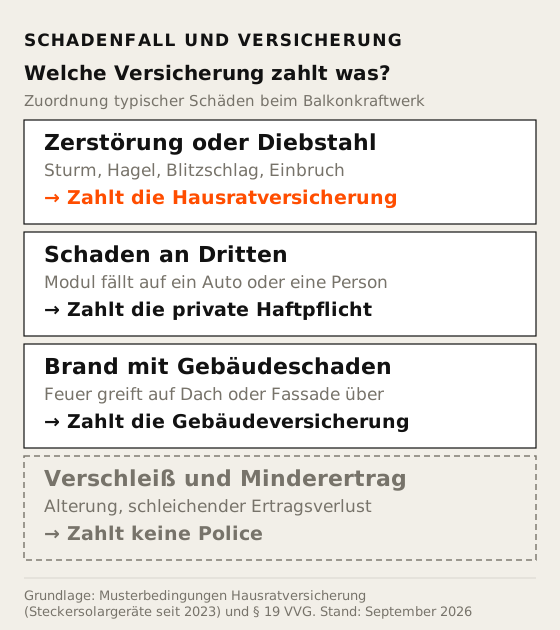
- Die Hausratversicherung ersetzt die Anlage bei Sturm, Hagel, Blitz, Diebstahl und Feuer; seit Ende 2023 stehen Steckersolargeräte ausdrücklich in den Musterbedingungen.
- Die private Haftpflichtversicherung zahlt, wenn von Ihrer Anlage Schäden an Dritten ausgehen (z. B. herabstürzendes Modul auf ein Auto).
- Kosten: In der Regel 0 Euro Zusatzbeitrag; ohne bestehende Police fallen rund 5–20 Euro pro Monat an.
- Eine spezielle Photovoltaik-Versicherung lohnt erst ab etwa 10 kWp Anlagenleistung.
Brauche ich eine spezielle Balkonkraftwerk-Versicherung?
Die kurze Antwort lautet: Nein. Für Balkonkraftwerke brauchen Sie keine spezielle Photovoltaik-Versicherung, wie sie für große Dachanlagen üblich ist. In den allermeisten Fällen reichen zwei Versicherungen, die Sie ohnehin schon haben: die Hausratversicherung und die private Haftpflichtversicherung. Seit Ende 2023 sind Steckersolargeräte sogar ausdrücklich in die Musterbedingungen der Hausratversicherung aufgenommen worden.
Eine spezielle Photovoltaikversicherung, wie sie für große Dachanlagen ab 10 Kilowatt peak üblich ist, brauchen Sie für ein Balkonkraftwerk nicht: Die Anlage fällt unter Ihre bestehenden Standardversicherungen. Prüfen Sie nur, ob die Verträge sie explizit einschließen. Planen Sie ein Upgrade auf 800W oder 2000W? Klären Sie vorher die Versicherungslage.
Hausratversicherung: Schutz für Ihre Anlage
Die Hausratversicherung deckt Schäden am Balkonkraftwerk selbst ab. Das bedeutet: Wenn Ihre Solaranlage beschädigt wird oder zerstört geht, kommt die Hausratversicherung für den Ersatz auf.
Die gute Nachricht: Mehr als 1,2 Millionen Balkonkraftwerke gibt es laut Bundesnetzagentur mittlerweile in Deutschland. Die Versicherungsbranche hat reagiert und die Rahmenbedingungen entsprechend angepasst. Dennoch sollten Sie prüfen, ob Ihr bestehender Vertrag Ihr Balkonkraftwerk tatsächlich abdeckt.
Was die Hausratversicherung abdeckt
- Überspannung durch Blitzeinschlag: Zerstörter Wechselrichter nach Blitzschlag in der Nähe
- Sturm- und Hagelschäden: Module werden durch Sturm beschädigt
- Diebstahl: Solarmodule werden vom Balkon oder Garten gestohlen
- Leitungswasser: Wasserschäden, die Elektronik zerstören
- Vandalismus: Mutwillige Zerstörung durch Dritte
- Feuer: Brandschäden an den Komponenten
Achten Sie darauf, dass die Versicherungssumme Ihrer Hausratversicherung hoch genug ist, um das Balkonkraftwerk (Wert: 500 bis 1.500 Euro) mit abzudecken. Bei vielen Verträgen ist das bereits der Fall, da die Gesamtsumme meist zwischen 30.000 und 65.000 Euro liegt. Informieren Sie Ihre Versicherung dennoch über die Anlage, am besten mit Kaufbeleg und fotografischer Dokumentation.
Was nicht über die Hausratversicherung läuft
Normale Verschleißerscheinungen, Alterung der Solarmodule oder schleichende Ertragsverluste sind nicht versichert. Auch Schäden durch unsachgemäße Installation oder eigenes Verschulden fallen nicht unter die Hausratversicherung.
Hausratversicherung fürs Balkonkraftwerk: So prüfen Sie Ihren Vertrag
Ob Ihre bestehende Police das Balkonkraftwerk abdeckt, lässt sich in wenigen Schritten klären:
- Versicherungsbedingungen lesen: Suchen Sie in den Vertragsunterlagen nach den Begriffen „Steckersolargerät“, „Balkonkraftwerk“ oder „Photovoltaik“. Seit Ende 2023 gehören Steckersolargeräte zu den Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft.
- Deckungssumme prüfen: Die Hausratversicherungssumme sollte den Wiederbeschaffungswert Ihrer Anlage (je nach Ausstattung 500 bis 2.000 Euro) abdecken. Bei den üblichen Summen ab 30.000 Euro ist das fast immer der Fall.
- Anlage melden: Informieren Sie den Versicherer über die Installation — am besten mit Kaufbeleg, Modellbezeichnung und Fotos. So ist der Schutz im Schadensfall nicht gefährdet.
- Zusatzbaustein anfragen: Bietet Ihr Tarif keine ausdrückliche Absicherung, fragen Sie nach einer Ergänzungsvereinbarung für Photovoltaik-Kleinanlagen. Viele Versicherer ergänzen den Schutz für wenige Euro im Jahr.
Schäden durch Sturm und Hagel treten vor allem in der Übergangszeit auf. Wie Sie Ihr Balkonkraftwerk im Herbst vor Witterungsschäden schützen und den Ertrag stabil halten, zeigt unser Ratgeber zu Herbst-Ertrag, Speicher und Wartung.
Private Haftpflichtversicherung: Schutz für Schäden an Dritte
Während die Hausratversicherung Ihre eigene Anlage schützt, kommt die private Haftpflichtversicherung für Schäden auf, die von Ihrem Balkonkraftwerk verursacht werden, also für Dritte.
Typische Schadensfälle
- Herabfallende Module: Ein Sturm reißt ein Modul vom Balkon, es beschädigt ein geparktes Auto darunter
- Brand durch Kurzschluss: Ein Defekt am Wechselrichter verursacht einen Brand, der auf die Wohnung übergreift
- Personenschäden: Ein herabfallendes Bauteil verletzt einen Passanten
- Überspannungsschäden: Die Anlage verursacht eine Überspannung, die Elektronikgeräte im Haus beschädigt
- Wasserschäden: Durch Montagefehler entsteht ein Wasserschaden an der Fassade
Die private Haftpflichtversicherung ist mit etwa 5 bis 15 Euro pro Monat eine der wichtigsten und günstigsten Versicherungen überhaupt. Prüfen Sie, ob Balkonkraftwerke ausdrücklich im Vertrag genannt sind. Einige Versicherer schließen Anlagen über einer bestimmten Leistung oder Installationen außerhalb der versicherten Wohnfläche aus.
In Foren berichten Nutzer, dass Balkonkraftwerke in den meisten privaten Haftpflichtversicherungen ohne Zusatzbeitrag eingeschlossen sind — im r/Balkonkraftwerk-Subreddit bestätigen das langjährige Mitglieder mit Verweis auf ihre eigenen Verträge. Im Einzelfall lohnt der Blick in die Bedingungen: Einige Versicherer verlangen für Anlagen über einer bestimmten Leistung einen Zuschlag oder schließen die Mitversicherung aus. Wer die Antwort des Versicherers schriftlich hat, steht im Schadensfall auf der sicheren Seite.
| Kriterium | Hausratversicherung | Haftpflichtversicherung |
|---|---|---|
| Schützt was? | Die eigene Anlage | Dritte vor Schäden |
| Typischer Schaden | Blitz, Diebstahl, Sturm | Herabfallende Module |
| Kosten pro Monat | ~10-20 € | ~5-15 € |
| Spezielle PV-Versicherung? | Nein, inkludiert | Nein, inkludiert |
| Anmeldung nötig? | Empfohlen | Empfohlen |
| Deckung Modulwert | Bis Versicherungssumme | Nicht relevant |
HUK24: Balkonkraftwerk günstig online versichern
Wer seinen Versicherungsschutz rund um das Balkonkraftwerk komplett digital und ohne Beratungstermin aufbauen möchte, stößt auf HUK24, die seit dem Jahr 2000 bestehende Online-Direktversicherung der HUK-COBURG. Die kurze Antwort auf die Frage „huk24 balkonkraftwerk versichern“: HUK24 deckt Balkonkraftwerke sowohl in der Hausrat- als auch in der Privathaftpflichtversicherung ausdrücklich mit ab. Hier die Details zu Tarif, Online-Abschluss und Bedingungen.
HUK24 Hausratversicherung: Balkonkraftwerk ausdrücklich abgedeckt
Die Hausratversicherung der HUK24 ersetzt bei zerstörten oder gestohlenen Sachen deren Neuwert und übernimmt bei Beschädigungen die Reparaturkosten. Ausdrücklich mitversichert sind dabei auch Sachen am Gebäude außerhalb der Wohnung — im Produkttext der HUK24 werden neben Markise und Fernsehantenne explizit auch Balkonkraftwerke genannt. Damit sind Ihre Module beispielsweise bei Brand, Blitzschlag, Sturm, Hagel, Einbruchdiebstahl und Vandalismus abgesichert. Der Abschluss läuft online über den Beitragsrechner der HUK24; eine Beratung im Büro gibt es bei einem Direktversicherer nicht.
HUK24 Privathaftpflicht: Solaranlagen mitversichert — mit einer Einschränkung
In der Privathaftpflicht der HUK24 sind Photovoltaik- und Solaranlagen auf selbst genutzten Einfamilienhäusern oder Eigentumswohnungen mitversichert, solange sie ausschließlich zu privaten Zwecken genutzt werden. Verursachen Sie als Betreiber einen Personen- oder Sachschaden, etwa durch ein herabfallendes Solarmodul, übernimmt die Versicherung die Kosten. Wichtig: Nicht abgedeckt sind Anlagen auf vermieteten Häusern oder gewerblich genutzte Anlagen. In diesen Fällen ist eine separate Absicherung erforderlich.
HUK24 bietet eine kombinierte Hausrat- und Haftpflichtversicherung an: Sie durchlaufen nur einen Antragsprozess, erhalten aber zwei eigenständige Verträge, die unabhängig voneinander kündbar sind. So ist Ihr Balkonkraftwerk doppelt geschützt: einmal für Schäden an der eigenen Anlage, einmal für Schäden, die von Ihrer Anlage ausgehen. Günstiger als zwei getrennte Verträge muss die Kombination deshalb nicht sein, weil Hausrat und Haftpflicht unterschiedliche Risiken abdecken und getrennt kalkuliert werden.
Brauche ich eine Photovoltaik-Versicherung?
Eine spezielle Photovoltaik-Versicherung ist für Balkonkraftwerke in der Regel nicht erforderlich. Diese Versicherungen richten sich an Besitzer großer Dachanlagen ab etwa 10 Kilowatt peak installierter Leistung, bei denen Investitionssummen von 10.000 Euro und mehr im Spiel sind und Ertragsausfallversicherungen eine Rolle spielen.
Für ein Balkonkraftwerk mit 800 Watt Wechselrichter und 2.000 Watt Peak Modulleistung reicht die Kombination aus Hausrat- und Haftpflichtversicherung völlig aus; das gilt auch für Premium-Systeme wie den EcoFlow STREAM 5000.
Welche Mikro-Wechselrichter 2026 empfehlenswert sind, zeigt unser Wechselrichter-Vergleich.
Wann bestehende Versicherungen reichen
- Sie wohnen zur Miete oder in Eigentum
- Anlage bis 2.000 Wp Modulleistung
- Wert der Anlage unter 2.000 Euro
- Hausrat- und Haftpflicht vorhanden
- Deckungssumme ausreichend
Wann Sie genauer prüfen sollten
- Mehrere Anlagen oder sehr teure Sets
- Anlage auf dem Grundstück Dritter
- Spezielle Montage (z. B. Carport)
- Vertrag hat Leistungsausschlüsse
- Mieter: Vermieter zustimmen lassen
Finde jetzt dein passendes Balkonkraftwerk
Versichert wird am besten, wer die passende Anlage hat – die Auswahl ist der erste Schritt. Der interaktive Finder unten findet in 30 Sekunden Komplettsets, die zu deinem Balkon, deinem Budget und deinem Verbrauch passen – inklusive Ertrags- und Amortisationsrechnung.
Balkonkraftwerk mit Speicher versichern: Ist der Akku mitversichert?
Speicher wie der EcoFlow PowerStream oder Anker SOLIX werden in den meisten Hausrat-Tarifen als Teil der Anlage behandelt. Die Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft nennen Steckersolargeräte ausdrücklich, ohne zwischen Modul und Speicher zu unterscheiden. In der Praxis deckt die Hausratversicherung damit auch den Akku bei Diebstahl, Feuer, Sturm oder Überspannung ab.
Zwei Punkte sollten Sie trotzdem prüfen. Erstens: Manche Tarife begrenzen die Deckung für Batteriespeicher oder verlangen einen Zuschlag, wenn der Speicher einen hohen Wert hat. Zweitens: Ein Speicher ist ein Verschleißteil. Die natürliche Kapazitätsabnahme über die Jahre übernimmt keine Versicherung, dafür ist die Herstellergarantie zuständig. Der Brandschutz-Ratgeber erklärt, welche Normen für Speicher und Wechselrichter gelten.
Melden Sie Speicher und Wechselrichter mit Modell und Seriennummer. Liegt der Akku über der Deckungssumme oder im Grenzbereich, fragen Sie nach einer Zusatzvereinbarung. Das kostet meist weniger als ein leerer Versicherungsfall.
Gebäudeversicherung: Wann Eigentümer zusätzlich versichern sollten
Die Gebäudeversicherung (auch Wohngebäudeversicherung) ist im Gegensatz zur Hausratversicherung eine Versicherung für die Immobilie selbst, also für Dach, Fassade und fest mit dem Gebäude verbundene Anlagen. Für die meisten Balkonkraftwerk-Besitzer ist sie irrelevant, weil das BKW in der Hausratpolice mitversichert ist. Ausnahme: Wenn du Eigentümer eines Mehrfamilienhauses bist und das BKW fest an der Fassade oder auf dem Dach montiert ist, kann eine separate Gebäudeversicherung sinnvoll sein. Wir empfehlen, vor der Montage mit deiner Gebäudeversicherung zu klären, ob die Anlage eingeschlossen ist oder eine Zusatzklausel braucht.
Praktischer Hinweis: Viele Wohngebäudeversicherungen schließen Photovoltaik- und Balkonkraftwerke bis 600 Wp automatisch ein; ein kurzer Anruf beim Versicherer genügt meistens. Wenn die Anlage separat versichert werden muss, liegen die Kosten bei rund 30–80 € pro Jahr für ein typisches 800-Wp-BKW.
Gebäudeversicherung und Balkonkraftwerk: Wer ist betroffen?
Für die meisten Anlagen bleibt die Hausratversicherung die richtige Anlaufstelle. Anders sieht es aus, wenn das Balkonkraftwerk fest mit der Gebäudesubstanz verbunden ist:
- Eigentümer von Ein- und Zweifamilienhäusern: Bei einer dauerhaften Montage am Dach oder an der Fassade gilt die Anlage in vielen Tarifen als Gebäudebestandteil und ist über die Wohngebäudeversicherung mitversichert.
- Mehrfamilienhäuser und WEG: Hängt die Anlage im gemeinschaftlichen Eigentum (z. B. am Balkon oder an der Fassade des Hauses), entscheidet die Teilungserklärung, wer für die Absicherung zuständig ist. Hier lohnt der Blick in die Regeln für Balkonkraftwerke in der WEG.
- Vermietete Immobilien: Für Anlagen auf vermieteten Häusern gilt bei vielen Versicherern eine gesonderte Regelung: Die Haftpflicht des Mieters greift hier meist nicht, eine Absprache mit dem Eigentümer ist Pflicht.
Balkonkraftwerk in der Gebäudeversicherung melden: So gehen Sie vor
Ein Anruf beim Versicherer genügt in den meisten Fällen: Fragen Sie, ob Steckersolargeräte bis 2.000 Wp eingeschlossen sind, und lassen Sie sich die Aufnahme der Anlage schriftlich bestätigen. Schließt Ihr Tarif Photovoltaik aus oder liegt die Anlage über der Leistungsgrenze, fragen Sie nach einer Zusatzklausel — die Kosten dafür liegen meist deutlich unter einem unversicherten Schaden am Dach.
Was kostet die Versicherung eines Balkonkraftwerks?
Die Antwort hängt davon ab, welche Versicherungen Sie bereits haben. Für die meisten Betreiber fällt kein zusätzlicher Cent an, weil Hausrat- und Haftpflichtversicherung die Anlage bereits abdecken. Konkret ergeben sich die folgenden Fälle:
| Situation | Kosten | Typischer Zeitraum |
|---|---|---|
| Hausrat und Haftpflicht bereits vorhanden, Deckungssumme reicht (ab 30.000 Euro) | 0 Euro Zusatzkosten | laufend |
| Keine Haftpflicht vorhanden, Neuabschluss nötig | 5 bis 15 Euro pro Monat | monatlich |
| Keine Hausrat vorhanden, Neuabschluss nötig | 10 bis 20 Euro pro Monat | monatlich |
| Anlage muss separat versichert werden (z. B. hohe Modulleistung, gewerbliche Nutzung) | rund 30 bis 80 Euro pro Jahr | jährlich |
Alle Beträge beziehen sich auf ein typisches Balkonkraftwerk mit bis zu 800 Wp Modulleistung und einem Anlagenwert von 500 bis 2.000 Euro. Wer ausschließlich wegen des Balkonkraftwerks eine neue Police abschließt, sollte vorher prüfen, ob die bestehende Versicherung die Anlage nicht schon einschließt; das ist seit den Musterbedingungen 2023 häufig der Fall.
Für die reine Kalkulation heißt das: In der günstigsten Konstellation kostet der Versicherungsschutz des Balkonkraftwerks nichts extra, im ungünstigsten Fall kommen rund 60 bis 240 Euro im Jahr zusammen, wenn beide Basisversicherungen neu abgeschlossen werden müssen. Die separate Absicherung über eine Photovoltaik-Versicherung bleibt die Ausnahme und lohnt sich erst bei Anlagen ab etwa 10 kWp und Investitionssummen über 10.000 Euro.
Ist eine Versicherung fürs Balkonkraftwerk Pflicht?
Nein. Es gibt keine gesetzliche Pflicht, ein Balkonkraftwerk zu versichern. Anders als die Kfz-Haftpflicht schreibt kein Gesetz eine Mindestabsicherung für Steckersolargeräte vor. Eine private Haftpflichtversicherung ist in Deutschland freiwillig, die Hausratversicherung ebenfalls.
Trotzdem ist der Abschluss der Haftpflichtversicherung der wichtigste Schutz. Fällt ein Modul vom Balkon und beschädigt ein geparktes Auto, geht es schnell um mehrere tausend Euro. Wer keine Haftpflicht hat, trägt diesen Schaden selbst. Wer eine hat, ist auch ohne spezielle Balkonkraftwerk-Versicherung auf der sicheren Seite, sofern der Vertrag die Anlage nicht ausschließt.
Balkonkraftwerk der Versicherung melden: Ablauf und Folgen
Müssen Sie ein Balkonkraftwerk der Versicherung melden? Die kurze Antwort: Eine gesetzliche Meldepflicht gibt es nicht, aber eine kurze Mitteilung an den Versicherer schützt Sie im Schadensfall. Die Meldung bei der Versicherung ist übrigens unabhängig von der Anmeldung im Marktstammdatenregister — wer seine Anlage dort nachmelden muss, liest die Details in unserem Ratgeber zur Nachmeldung und möglichen Strafen.
Rechtlich gilt: Ein steckerfertiges Set mit bis zu 800 Watt Modulleistung verändert das Risiko einer bestehenden Hausrat- oder Haftpflichtversicherung in der Regel nicht erheblich. Nach § 19 Abs. 1 VVG kann der Versicherer die Leistung nur verweigern, wenn eine erhebliche Gefahrerhöhung oder falsche Angabe für den konkreten Schadensfall ursächlich war. Ein Anlagenwert von 500 bis 2.000 Euro ist gegenüber üblichen Hausrat-Deckungssummen meist unerheblich. Anders sähe es aus, wenn Sie eine viel größere Anlage betreiben oder die Deckungssumme knapp bemessen ist — dann droht bei Unterversicherung eine Leistungskürzung.
So läuft die Meldung in vier Schritten ab:
- Unterlagen sammeln: Kaufbeleg, zwei Fotos der montierten Anlage und die technischen Daten (Modulleistung in Wp, Wechselrichter-Modell, Speicher ja oder nein).
- Hausrat informieren: Kurze E-Mail oder Nachricht über das Kundenportal mit der Bitte, die Anlage in den Vertrag aufzunehmen. Meist genügt das formlos, eine Vertragsänderung wird nur nötig, wenn die Versicherungssumme angepasst werden soll.
- Haftpflicht prüfen: Nur melden, wenn Ihr Vertrag Aufbauten oder Solaranlagen ausdrücklich ausschließt. In den Musterbedingungen seit 2023 sind Steckersolargeräte üblicherweise über die Haftpflicht für fremde Schäden gedeckt.
- Antwort dokumentieren: Lassen Sie sich die Bestätigung schriftlich geben und heben Sie sie mit dem Kaufbeleg zusammen auf.
Wichtig ist die Abgrenzung bei einem Neuabschluss: Wer eine Versicherung erst nach der Installation abschließt, muss die vorhandene Solaranlage in der Anzeige korrekt angeben. Vorsätzlich oder grob fahrlässig falsche Angaben können dort zum Rücktritt des Versicherers führen (§ 19 Abs. 2 VVG). Bei einem laufenden Vertrag riskieren Sie durch die bloße Nachmeldung nichts — im Zweifel wirkt sie im Schadensfall als Nachweis, dass der Versicherer die Anlage kannte.
Besonderheiten für Mieter und Wohnungseigentümer
Wenn Sie zur Miete wohnen, müssen Sie Ihren Vermieter über die Installation informieren. Dies ist seit dem Solarpaket I zwar stark vereinfacht worden, aber der Vermieter muss zustimmen. Auch die Eigentümergemeinschaft bei Wohnungseigentum muss informiert werden — besonders wenn Module an der Außenfassade oder am Balkongeländer angebracht werden.
Wenn du wissen willst, wie sich die Mieter-Installation mit der steuerlichen Behandlung deines Balkonkraftwerks verträgt, hilft der Ratgeber zu Mieter-Rechten und Pflichten. Die steuerliche Einordnung ist im Artikel Balkonkraftwerk Steuer 2026 zusammengefasst, aktuelle Zuschüsse findest du in der Übersicht zu Förderprogrammen für Balkonkraftwerke.
Aus Versicherungssicht gilt: Die Haftpflichtversicherung ist für Mieter besonders wichtig. Fällt ein Modul herunter und beschädigt ein fremdes Auto, kann der Schaden schnell mehrere tausend Euro betragen. Ohne Haftpflichtversicherung müssten Sie das aus eigener Tasche zahlen.
Rechtsquellen: Marktstammdatenregister (abgerufen September 2026, keine Rechtsberatung.)
Häufig gestellte Fragen
Brauche ich eine spezielle Versicherung für mein Balkonkraftwerk?
Nein. Eine spezielle Photovoltaik-Versicherung ist für Balkonkraftwerke nicht erforderlich. Die Anlage ist in der Regel über die bestehende Hausratversicherung (für Schäden an der Anlage) und die private Haftpflichtversicherung (für Schäden an Dritte) abgedeckt. Seit Ende 2023 sind Steckersolargeräte ausdrücklich in die Musterbedingungen der Hausratversicherung aufgenommen worden.
Ist mein Balkonkraftwerk bei HUK24 versichert?
Meistens ja. Die HUK24-Hausratversicherung schließt Balkonkraftwerke ausdrücklich als Sachen am Gebäude außerhalb der Wohnung mit ein (z. B. gegen Brand, Sturm, Hagel, Einbruchdiebstahl). In der Privathaftpflicht der HUK24 sind Photovoltaik- und Solaranlagen auf selbst genutzten Einfamilienhäusern oder Eigentumswohnungen bei rein privater Nutzung ebenfalls mitversichert. Ausnahme: Anlagen auf vermieteten Häusern oder gewerblich genutzte Anlagen benötigen eine separate Absicherung.
Was kostet die Versicherung eines Balkonkraftwerks?
In den meisten Fällen entstehen keine zusätzlichen Kosten, da die Anlage unter die bestehende Hausrat- und Haftpflichtversicherung fällt. Falls Sie noch keine dieser Versicherungen haben, kostet eine Haftpflichtversicherung ab etwa 5 Euro pro Monat und eine Hausratversicherung ab etwa 10 Euro pro Monat.
Deckt die Hausratversicherung einen Blitzeinschlag ab?
Ja. Ein Blitzeinschlag in der Nähe, der eine Überspannung verursacht und den Wechselrichter zerstört, ist ein klassischer Schadensfall, der über die Hausratversicherung abgedeckt ist. Voraussetzung: Die Police schließt Überspannungsschäden nicht aus (bei einigen älteren Tarifen möglich). Prüfen Sie Ihre Versicherungsbedingungen.
Was passiert, wenn ein Solarmodul vom Balkon fällt?
Dieser Fall wird von der privaten Haftpflichtversicherung abgedeckt. Fällt ein Modul herunter und beschädigt ein geparktes Auto oder verletzt eine Person, übernimmt die Haftpflichtversicherung die Kosten — vorausgesetzt, die Installation war fachgerecht und die Anlage war ordnungsgemäß befestigt. Eine unsachgemäße Montage kann zum Verlust des Versicherungsschutzes führen.
Muss ich meiner Versicherung das Balkonkraftwerk melden?
Es wird dringend empfohlen, sowohl der Hausrat- als auch der Haftpflichtversicherung die Installation mitzuteilen — idealerweise mit Kaufbeleg, Fotos und technischen Daten (Leistung, Modell). Die Versicherungen prüfen dann, ob die Anlage unter den bestehenden Vertrag fällt oder ob eine Anpassung der Deckungssumme sinnvoll ist.
Gilt die Versicherung auch als Mieter?
Ja, sowohl Hausrat- als auch Haftpflichtversicherung gelten unabhängig davon, ob Sie Mieter oder Eigentümer sind. Als Mieter ist die Haftpflichtversicherung besonders wichtig, da Sie bei Schäden an fremdem Eigentum (Gebäude, Autos, Personen) haften. Stellen Sie sicher, dass die Installation mit dem Vermieter abgesprochen ist — sonst kann der Versicherungsschutz gefährdet sein.
Ist der Speicher bei einem Balkonkraftwerk mitversichert?
In der Regel ja. Die Musterbedingungen der Hausratversicherung behandeln Steckersolargeräte als Einheit, Speicher und Wechselrichter zählen dazu. Prüfen Sie, ob Ihr Tarif Batteriespeicher ausdrücklich einschließt oder einen Leistungszuschlag verlangt. Die natürliche Alterung des Akkus ist kein Versicherungsfall.
Wird mein Balkonkraftwerk bei Diebstahl ersetzt?
Diebstahl ist in der Hausratversicherung ein klassischer Schadensfall. Werden Module vom Balkon oder aus dem Garten gestohlen, übernimmt die Versicherung den Wiederbeschaffungswert, solange die Deckungssumme reicht und die Anlage gemeldet ist. Bewahren Sie Kaufbeleg und Seriennummern auf, das erleichtert die Abwicklung. Wie Sie Diebstahl schon vorher erschweren, zeigt unser Ratgeber zum Diebstahlschutz für Balkonkraftwerke.
Brauche ich als Eigentümer eine separate Gebäudeversicherung fürs Balkonkraftwerk?
Nur wenn die Anlage fest mit dem Gebäude verbunden ist und Ihre Wohngebäudeversicherung Photovoltaik ausschließt. Viele Tarife schließen Steckersolargeräte bis 600 Wp automatisch ein, einige bis 2.000 Wp. Ein Anruf beim Versicherer klärt das in wenigen Minuten. Steht das Balkonkraftwerk frei am Balkon, ist die Hausratversicherung zuständig.
Was kostet die Versicherung für ein Balkonkraftwerk in der Mietwohnung?
Zusätzliche Kosten entstehen in der Regel nicht. Die Haftpflichtversicherung kostet je nach Anbieter 5 bis 15 Euro im Monat, die Hausratversicherung 10 bis 20 Euro. Beide sind unabhängig vom Mietverhältnis gültig. Entscheidend ist, dass der Vermieter der Installation zugestimmt hat, sonst kann der Versicherungsschutz gefährdet sein.
Deckt die Haftpflichtversicherung Schäden durch einen Brand des Wechselrichters?
Ja, sofern der Brand auf einen Defekt der Anlage zurückgeht und keine grobe Fahrlässigkeit vorliegt. Die private Haftpflicht übernimmt Schäden an Dritten, zum Beispiel an der Wohnung des Nachbarn. Schäden an der eigenen Anlage deckt dagegen die Hausratversicherung ab. Weitere Details zu Brandrisiken und Normen finden Sie im Brandschutz-Ratgeber.
Muss ein Balkonkraftwerk versichert werden?
Nein, eine Pflichtversicherung gibt es nicht. Weder die Hausrat- noch die Haftpflichtversicherung ist gesetzlich vorgeschrieben. Trotzdem ist die private Haftpflicht wichtig: Fällt ein Modul vom Balkon und beschädigt ein fremdes Auto oder verletzt jemanden, haften Sie privat — ohne Police zahlen Sie den Schaden selbst. Hausrat und Haftpflicht decken Balkonkraftwerke in der Regel ohne Aufpreis mit ab.
Sind Brandschäden am Balkonkraftwerk versichert?
Ja, in zwei Richtungen: Ein Brand an der eigenen Anlage, etwa durch einen defekten Wechselrichter, fällt unter die Hausratversicherung. Brennt durch das Feuer fremdes Eigentum, etwa die Wohnung des Nachbarn, übernimmt die private Haftpflichtversicherung. Beide greifen aber nur, wenn die Anlage dem Versicherer gemeldet wurde und keine Ausschlüsse im Vertrag stehen.
Ist mein Balkonkraftwerk über die Hausratversicherung des Vermieters mitversichert?
In der Regel nicht. Die Hausratversicherung des Vermieters deckt nur dessen eigenen Hausrat und in der Regel auch nur die vom Vermieter gestellten Sachen. Ihr Balkonkraftwerk gehört zu Ihrem Hausrat; es ist deshalb über Ihre eigene Hausratversicherung abgesichert, nicht über die des Vermieters. Gleiches gilt für die Haftpflicht: Auch sie muss eine eigene Police sein.
Wirkt sich eine Selbstbeteiligung auf Schäden am Balkonkraftwerk aus?
Ja, sofern Ihre Hausratversicherung eine Selbstbeteiligung vorsieht, wird sie auch bei Schäden an der Anlage pro Schadensfall abgezogen. Die Höhe steht in Ihren Versicherungsbedingungen und reicht je nach Tarif von null bis zu einem niedrigen dreistelligen Betrag. Bei einem Anlagenwert von 500 bis 2.000 Euro lohnt sich ein Antrag deshalb vor allem bei einem Totalschaden, etwa nach Brand oder Diebstahl der kompletten Anlage; bei kleineren Reparaturen übernimmt die Selbstbeteiligung die Kosten oft selbst.
Kann die Versicherung die Aufnahme des Balkonkraftwerks ablehnen oder den Beitrag erhöhen?
Eine Ablehnung kommt bei bestehenden Verträgen praktisch nicht vor, weil ein steckerfertiges Set mit bis zu 800 Watt das versicherte Risiko kaum verändert. Realistischer ist eine Anpassung der Versicherungssumme, wenn der Anlagenwert den bestehenden Hausrat-Deckungsrahmen deutlich auslastet — das kann den Beitrag erhöhen, vermeidet aber eine Leistungskürzung wegen Unterversicherung. Beim Neuabschluss gelten die üblichen Risikofragen des Versicherers; die Anlage selbst führt dort nicht zu Sonderbedingungen. Die Leistung kann ein Versicherer nach § 19 VVG nur verweigern, wenn falsche Angaben oder eine erhebliche Gefahrerhöhung für den konkreten Schaden ursächlich waren.
Ist ein 600-Watt-Balkonkraftwerk anders versichert als ein 800-Watt-Set?
Nein. Für die Versicherung zählt der Anlagenwert und das Schadensrisiko, nicht die Modulleistung in Watt. Sowohl 600-W- als auch 800-W-Sets fallen unter die gleichen Musterbedingungen: Die Hausratversicherung deckt Schäden an der Anlage, die private Haftpflichtversicherung Schäden an Dritten. Da die Anschaffungspreise beider Klassen sich kaum unterscheiden, ändert sich auch die Einstufung in die Hausrat-Deckungssumme nicht.
Quellen
- Gesamtverband der Deutschen Versicherungswirtschaft (GDV): Balkonkraftwerke versichert Stand: Juli 2026
- Smart-Home-Fox: Beste Balkonkraftwerk-Versicherungen 2026 im Vergleich Stand: Juli 2026
- Zurich: Balkonkraftwerk Versicherung Stand: Juli 2026
- CosmosDirekt: Balkonkraftwerk-Versicherung Stand: Juli 2026
- HUK24: Balkonkraftwerk — Versicherung & Betrieb Stand: Juli 2026
- Reddit r/Balkonkraftwerk: Haftpflichtversicherung als Mieter — BKW in der Haftpflicht mitversichert Stand: August 2026